


جهان پتروشیمی / پتروشیمی پردیس (شپدیس) بهعنوان قطب اصلی تولید اوره و آمونیاک در منطقه، در تاریخ ۸ مهرماه ۱۴۰۵ در محدوده قیمتی ۱۲,۷۶۰ ریال دادوستد شد؛ سطحی که پس از یک دوره نوسان فرسایشی و تعدیلهای قیمتی، بار دیگر کانون توجه فعالان بنیادی و معاملهگران تکنیکال بازار سرمایه قرار گرفته است. تحلیل مؤلفههای کلان نظیر نرخ جهانی اوره گرانول، تثبیت نرخ تسعیر ارز نیما/توافقی، مدیریت ریسک ناترازی گاز در فصل سرد پیشرو و دادههای مندرج بر تابلوی معاملات نشان میدهد که شپدیس در آستانه یک گرهگشایی روند حرکتی قرار دارد.
پتروشیمی پردیس (شپدیس) بهعنوان قطب اصلی تولید اوره و آمونیاک در منطقه، در تاریخ ۸ مهرماه ۱۴۰۵ در محدوده قیمتی ۱۲,۷۶۰ ریال دادوستد شد؛ سطحی که پس از یک دوره نوسان فرسایشی و تعدیلهای قیمتی، بار دیگر کانون توجه فعالان بنیادی و معاملهگران تکنیکال بازار سرمایه قرار گرفته است.
جایگاه صنعتی و ماهیت عملیاتی شرکت پتروشیمی پردیس
شرکت پتروشیمی پردیس با نماد معاملاتی «شپدیس»، با ظرفیت نامی سالانه بیش از ۳ میلیون و ۲۲۴ هزار تن اوره و ۲ میلیون و ۴۰ هزار تن آمونیاک در سه فاز عملیاتی مستقر در منطقه ویژه اقتصادی انرژی پارس (عسلویه)، نه تنها بزرگترین تأمینکننده اوره کشاورزی در داخل کشور محسوب میشود، بلکه یکی از بازیگران اثرگذار در تعیین کریدور صادراتی اوره به بازارهای هدف حوزه CIS، شرق آسیا، هند، آمریکای جنوبی و آفریقا است.
برخلاف شرکتهای متانولساز یا پتروپالایشی که با فشردگی حاشیه سود ناشی از نوسانات شدید بهای تمامشده نفت و مشتقات مواجهاند، چرخه تولید اوره بر پایه خوراک گاز طبیعی (متان) قرار دارد. از همین رو، ضریب حساسیت سود هر سهم (EPS) شپدیس به دو عامل کلیدی «فرمول بهای گاز خوراک و سوخت» و «نرخ جهانی اوره تحویل فوب خلیج فارس» وابسته است.
در پاییز ۱۴۰۵، عبور نماد از تلاطمهای تسعیر سود تقسیمی سنواتی و تطبیق ساختار مالی با جریان نقدی، جذابیتهای بنیادی متفاوتی را در قیمت فعلیخلق کرده است.
بررسی صورتهای مالی و گزارشهای ماهانه ثبتشده در سامانه کدال حاکی از آن است که پتروشیمی پردیس توانسته است راندمان تولید را در فازهای سهگانه علیرغم استهلاک تجهیزات، در سطح بالای ۸۸ درصد ظرفیت اسمی تثبیت کند.
تحلیل بنیادی شپدیس
الف) وضعیت تولید، فروش و درآمدهای عملیاتی
بررسی صورتهای مالی و گزارشهای ماهانه ثبتشده در سامانه کدال حاکی از آن است که پتروشیمی پردیس توانسته است راندمان تولید را در فازهای سهگانه علیرغم استهلاک تجهیزات، در سطح بالای ۸۸ درصد ظرفیت اسمی تثبیت کند.
- فروش صادراتی: بیش از ۷۵ تا ۸۰ درصد تولید اوره به مقاصد بینالمللی ارسال میشود. نرخ فروش در بازارهای صادراتی تابع نوسانات قیمت جهانی اوره گرانول است که در ماههای اخیر پیرامون ۴۰۰ دلار در هر تن نوسان داشته است.
- تعهدات داخلی و بدهی دولت: فروش تکلیفی اوره به وزارت جهاد کشاورزی همواره چالش مطالبات انباشته را برای شپدیس به دنبال داشته است؛ با این حال، مکانیسمهای تهاتر بدهیهای مالیاتی و گاز خوراک با مطالبات اوره حمایتی، بار مالی و رسوب نقدینگی را نسبت به سالهای قبل به شکل محسوسی کاهش داده است.
ب) نرخ گاز خوراک، انرژی و چالش ناترازی پاییز و زمستان
پاشنه آشیل شرکتهای پتروشیمی متانمحور در ایران، قطعی یا افت فشار گاز در فصل سرما است:
- ریسک توقف خطوط تولید: برآورد کارشناسی نشان میدهد شپدیس در سناریوی بدبینانه با ۴۰ تا ۶۰ روز توقف پارهای از فازها در ماههای دی و بهمن مواجه خواهد بود. اما شرکت با تمهید برنامههای اورهال اساسی (تعمیرات دورهای) در بازه افت گاز، اثر منفی این ناترازی را بر افت ظرفیت سالانه به کمتر از ۱۰ درصد تقلیل میدهد.
- فرمول گاز خوراک: اعمال سقفهای منطقی برای نرخ خوراک و فرموله شدن همگام با هابهای بینالمللی، چشمانداز هزینهای شرکت را پیشبینیپذیر کرده است.
ج) نسبتهای مالی و ارزیابی P/E و P/S
- نسبت قیمت به درآمد (P/E ttm): نماد شپدیس در قیمت تابلو ۱۲,۷۶۰ ریال در مقایسه با میانگین صنعت پتروشیمی (که معمولاً در کانال ۵.۵ تا ۷ واحد معامله میشود)، با احتساب تقسیم سود نقدی بالا در مجمع پیشرو، دارای P/E گذشتهنگر و فوروارد جذابی است که نسبت ریسک به ریوارد مطلوبی را در سطح صنایع شیمیایی ایجاد میکند.
- سیاست تقسیم سود (DPS): شپدیس در زمره سهمهای با بازده نقدی سرشار (Dividend Yield بالا) در بورس تهران شناخته میشود؛ بهگونهای که به طور سنتی بیش از ۸۵ الی ۹۵ درصد سود خالص تحققیافته میان سهامداران تقسیم میگردد. برای صندوقهای درآمد ثابت و سهامداران با دیدگاه بلندمدت، این رقم بازده نقدی اطمینانبخشی را در محدوده قیمتی فعلی به همراه دارد.
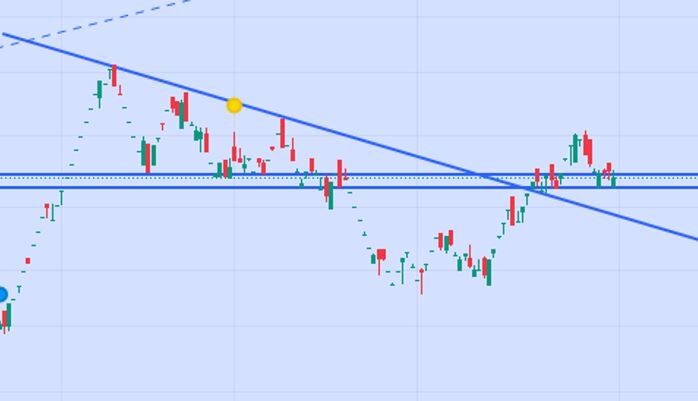
بررسی روند تکنیکال
رفتار سهم را میتوان در چهار محور کلیدی دستهبندی کرد:
۱. ساختار روند و میانگینهای متحرک (Moving Averages)
- سهم پس از پشت سر گذاشتن یک فاز انباشت (Accumulation Phase) طولانیمدت، موفق شده بالاتر از میانگینهای متحرک نمایی میانمدت و بلندمدت (EMA ۵۰ و EMA ۲۰۰) تثبیت شود.
- چینش صعودی میانگینها نشاندهنده دست برتر خریداران و تمایل به شکستن کانالهای رِنج و صعود به گام بعدی است.
۲. سطوح کلیدی حمایت و مقاومت (Support & Resistance)
- حمایت معتبر اول: محدوده ۱۲,۰۰۰ الی ۱۲,۲۰۰ ریال؛ این باند قیمتی نه تنها از منظر روانی حائز اهمیت است، بلکه منطبق با خط روند صعودی کفهای ماژور و تقاطع سطوح ایستا است.
- حمایت دوم (حد ابطال سناریو صعودی) : محدوده ۱۱,۴۰۰ ریال است که شکست آن به منزله تشدید اصلاح تا کفهای قبلی خواهد بود.
- مقاومت اول: سطح ۱۳,۸۰۰ تا ۱۴,۲۰۰ ریال که همپوشانی با تراز ۵۰٪ فیبوناچی اصلاحی دارد.
- مقاومت هدف (Resistance Zone): باند پهن ۱۵,۸۰۰ الی ۱۶,۵۰۰ ریال که تارگت الگوهای کلاسیک میانمدت سهم به شمار میرود.
۳. اندیکاتورها و نوساننماها (RSI & MACD)
- شاخص قدرت نسبی (RSI): شاخص RSI در مرز ۵۲ تا ۵۸ واحد در نوسان است؛ خروج از شرایط اشباع فروش و عدم ورود به ناحیه پرریسک هیجانی (بالای ۷۰)، فضای کافی برای ادامه رشد بدون ترس از واگرایی منفی سریع را فراهم کرده است.
- مکدی (MACD): خط سیگنال و میلههای هیستوگرام تغییر فاز را از سرخپوشان منفی به فاز مثبت و افزایشی نشان میدهند که تأییدکننده حضور پول هوشمند و تداوم تقاضاست.
برآورد کارشناسی نشان میدهد شپدیس در سناریوی بدبینانه با ۴۰ تا ۶۰ روز توقف پارهای از فازها در ماههای دی و بهمن مواجه خواهد بود. اما شرکت با تمهید برنامههای اورهال اساسی (تعمیرات دورهای) در بازه افت گاز، اثر منفی این ناترازی را بر افت ظرفیت سالانه به کمتر از ۱۰ درصد تقلیل میدهد.
استراتژی و پیشنهادهای سرمایهگذاری
با عطف به جایگاه بنیادی مستحکم و وضعیت تابلوی معاملات، سه سناریوی عملیاتی برای افقهای زمانی گوناگون پیشنهاد میشود:
استراتژی سرمایهگذاری | افق زمانی | نقطه ورود پیشنهادی (ریال) | حد ضرر پایانی (ریال) | تارگتهای هدف (ریال) | رویکرد معاملاتی |
کوتاهمدت (نوسانگیری) | ۲ تا ۶ هفته | ۱۲,۵۰۰ - ۱۲,۷۶۰ | ۱۲,۰۵۰ | ۱۳,۹۰۰ - ۱۴,۵۰۰ | خرید پلهای در روزهای منفی تابلو و خروج روی باند مقاومت اول |
میانمدت (مجمعمحور) | ۳ تا ۶ ماه | محدوده ۱۲,۳۰۰ تا ۱۲,۸۰۰ | ۱۱,۵۰۰ | ۱۵,۵۰۰ - ۱۶,۲۰۰ | نگهداری برای دریافت DPS نقدی بالا و شناسایی بازدهی مرکب |
بلندمدت (بنیادی/ارزشی) | ۱ سال و بیشتر | خریدهای میانگینکمکن | ۱۰,۸۰۰ | بازدهی دلاری + تورم | سپر تورمی با اتکا به دارایی دلاری و جریان مستمر نقدی |
راهبرد مدیریت سبد
به پرتفولیوهای کلاسیک توصیه میشود حداکثر ۱۵ تا ۲۰ درصد از کل ارزش ریالی سبد سهام خود را به نماد شپدیس اختصاص دهند تا ضمن بهرهمندی از سود نقدی مجمع و بازده دلاری، از تشدید ریسک ناشی از تصمیمات غیرمنتظره رگولاتوری در حوزه حاملهای انرژی در امان بمانند.
چنانچه ریسک قطعی گاز با مدیریت هوشمندانه اورهال شرکت کنترل شود و قیمت جهانی اوره در محدوده ۴۰۰ دلار پایدار بماند، پتروشیمی پردیس یکی از لیدرهای گروه شیمیایی و یکی از گزینههای سرمایهگذاری کمریسک بازار سهام خواهد بود.
جمعبندی تحلیلی برای فعالان بازار
قیمت ۱۲,۷۶۰ ریال در تاریخ ۸ مهرماه ۱۴۰۵ برای نماد «شپدیس»، نقطهای ارزندهمحور و از منظر تکنیکال، سکوی پرتاب بالقوه به سمت سقفهای ماژور بالاتر ارزیابی میشود. چنانچه ریسک قطعی گاز با مدیریت هوشمندانه اورهال شرکت کنترل شود و قیمت جهانی اوره در محدوده ۴۰۰ دلار پایدار بماند، پتروشیمی پردیس یکی از لیدرهای گروه شیمیایی و یکی از گزینههای سرمایهگذاری کمریسک بازار سهام خواهد بود.
(سلب مسئولیت: ارقام، تحلیلها و سناریوهای فوق بازتاب ارزیابی آماری و اقتصادی بوده و نباید به عنوان توصیه قطعی خرید یا فروش بدون در نظر گرفتن سطح پذیرش ریسک فردی تلقی گردند.)/بازار